
Protéger sa voiture des dégradations d’un voisin malveillant : solutions et recours
Seule une assurance tous risques couvre le vandalisme, complétée par des preuves vidéo recevables.
- Souscrire une garantie vandalisme incluse dans la formule tous risques.
- Déclarer le sinistre sous 5 jours ouvrés avec photos et récépissé de plainte.
- Installer une dashcam mode parking de 100€ à 400€ avec GPS.
- Orienter la caméra uniquement sur son véhicule pour rester légal.
- Filmer avec horodatage et géolocalisation pour rendre la vidéo recevable.
- Prévoir la franchise à sa charge, sans impact sur le bonus-malus.
Déclaration et indemnisation par l’assurance vandalisme
Face à un acte de vandalisme, la première question qui vient est souvent : mon assurance va-t-elle me rembourser ? La réponse dépend entièrement de la formule souscrite. Seule une assurance tous risques intègre la garantie vandalisme. Si vous êtes au tiers, cette protection est absente et une option spécifique doit être ajoutée au contrat.
Comment déclarer un sinistre vandalisme à son assureur
- Photographier les dommages sous tous les angles
- Conserver le récépissé de plainte remis par les autorités
- Envoyer la déclaration sous 5 jours ouvrés maximum
- Joindre les preuves vidéo horodatées et géolocalisées
- Transmettre les témoignages écrits recueillis auprès des voisins
Ce que couvre réellement la garantie vandalisme
La prise en charge concerne les réparations du véhicule lorsque celui-ci est économiquement réparable. Un expert mandaté par l’assureur évalue les dommages avant validation. Attention toutefois aux exclusions fréquentes : les pneus sont souvent écartés du remboursement, tout comme certaines parties du véhicule selon les conditions particulières du contrat.
Point rassurant : le vandalisme étant un acte dont vous n’êtes pas responsable, il n’entraîne aucun impact sur le bonus-malus. Une franchise reste cependant à votre charge, dont le montant figure dans vos conditions particulières. Elle n’est remboursable que si l’auteur est identifié et les démarches abouties.
Enfin, sachez que l’incendie criminel relève d’une garantie incendie distincte et non de la garantie vandalisme. Vérifiez donc bien les deux lignes dans votre contrat pour éviter toute mauvaise surprise.
Surveillance par caméra, dashcam et vidéosurveillance
Choisir son équipement de surveillance
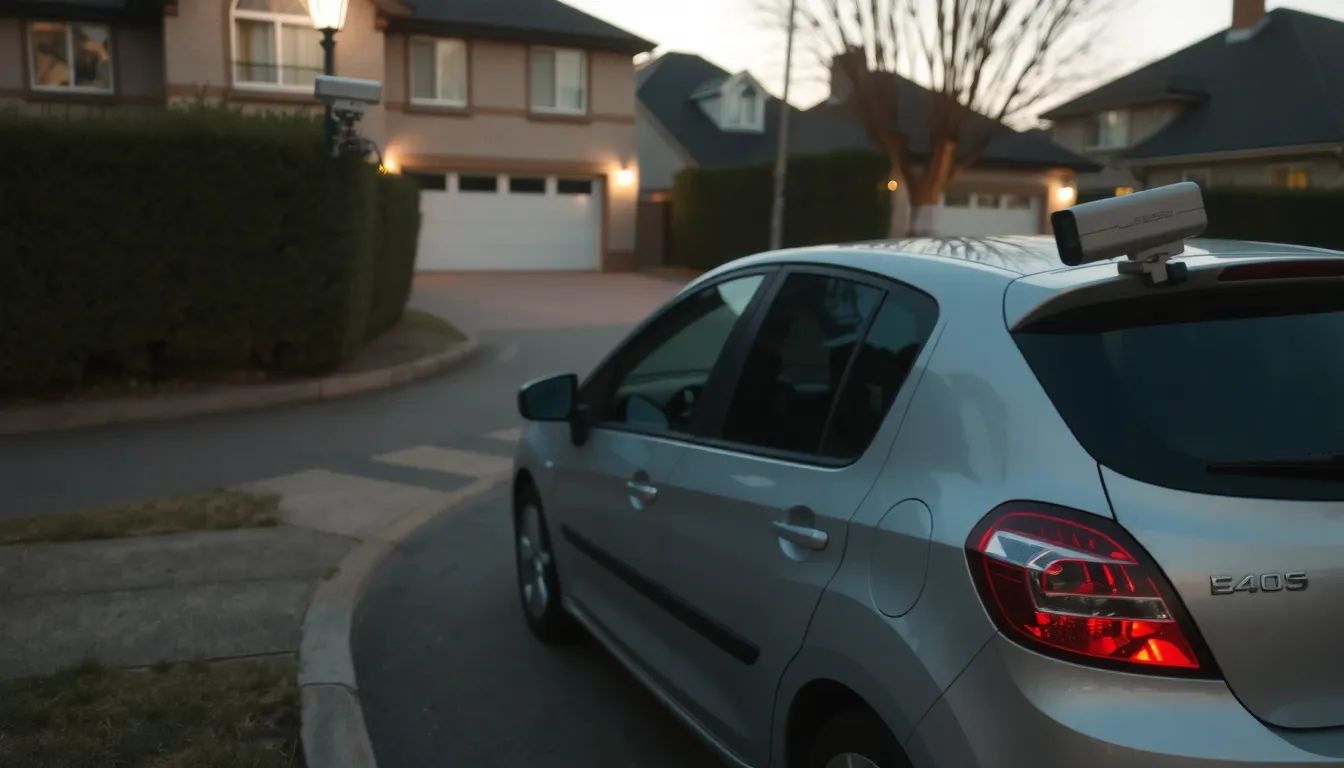
- Dashcam mode parking : de 100€ à 400€, elle filme automatiquement au choc ou au mouvement.
- Alarme voiture : comptez de 200€ à 800€ pour un système dissuasif de qualité.
- Caméra extérieure dôme : résistante aux chocs et au vandalisme, idéale près de votre emplacement.
- Caméra 4G : visionnage à distance et alertes en temps réel sur votre smartphone.
Filmer légalement sans enfreindre la vie privée
Une caméra qui filme en continu la voie publique ou le domicile d’un voisin vous expose à une plainte. Pour rester dans la légalité, orientez votre équipement uniquement sur votre véhicule ou votre emplacement privé, jamais vers la rue ou les fenêtres d’en face.
La dashcam, elle, filme depuis l’intérieur de l’habitacle et ne pose pas ce problème. Privilégiez un modèle avec horodatage et géolocalisation GPS : ces données rendent la vidéo recevable comme preuve par les autorités et votre assureur.
Un système combiné caméra extérieure dôme et dashcam mode parking offre la meilleure couverture. Comptez de 100€ à 400€ pour la dashcam, avec un budget global pouvant atteindre 800€ si vous ajoutez une alarme performante. Vérifiez l’accès piéton et la visibilité depuis l’extérieur avant l’installation.
Que faire et comment réagir en cas de vandalisme
| Étape à suivre | Action concrète | Délai ou précision |
|---|---|---|
| Ne rien toucher | Laisser le véhicule en l’état | Avant toute photo |
| Photographier les dommages | Sous tous les angles, avec vue d’ensemble | Immédiatement |
| Récupérer les preuves vidéo | Enregistrements dashcam ou caméra | Avant écrasement automatique |
| Recueillir les témoignages | Interroger les voisins présents | Dans les heures qui suivent |
| Déclarer le sinistre | Contacter l’assureur | 5 jours ouvrés maximum |
| Déposer plainte | Commissariat ou gendarmerie | Récépissé indispensable |
Garder son calme et préserver la scène
Le premier réflexe face à une voiture rayée ou une vitre brisée est de vouloir tout nettoyer ou déplacer le véhicule. C’est une erreur. Ne touchez à rien avant d’avoir documenté les dégâts. Les traces, les éclats de verre ou les marques d’outil peuvent servir de preuves. Avec plus d’un million d’actes de vandalisme sur voitures par an, les assureurs et les forces de l’ordre connaissent bien ce type de dossier, mais ils ont besoin d’éléments concrets.
Documenter et rassembler les preuves
Photographiez le véhicule sous tous les angles : plan large pour situer le stationnement, puis gros plans sur chaque impact. Si vous disposez d’une dashcam avec mode parking, récupérez la séquence vidéo sans attendre, car ces appareils écrasent souvent les fichiers après quelques heures.
Interrogez ensuite les voisins : un témoignage visuel reste une preuve appréciable. Pour rappel, les peines encourues par l’auteur sont lourdes : 2 ans d’emprisonnement et 30 000 euros d’amende pour destruction ou dégradation d’un bien. Même un simple graffiti expose son auteur à 3 750 euros d’amende.
Déclarer rapidement et penser au dépôt de plainte
Contactez votre assureur dans les 5 jours ouvrés suivant la découverte des faits. En parallèle, déposez plainte au commissariat ou à la gendarmerie de votre choix : le récépissé de plainte est souvent exigé pour finaliser le dossier d’indemnisation.
Dépôt de plainte et signalement auprès des autorités
Face à un voisin malveillant, porter plainte n’est pas une option secondaire : c’est la clé qui débloque la reconnaissance officielle des faits et l’indemnisation par votre assureur. Sans trace écrite de votre démarche, la dégradation reste un simple dommage à votre charge.
Où et comment déposer plainte
Vous pouvez vous rendre au commissariat ou à la gendarmerie de votre choix, sans obligation de dépendre de votre lieu de résidence. Présentez-vous avec le maximum d’éléments tangibles pour que le procès-verbal soit solide et exploitable.
- Lieu de dépôt : commissariat ou gendarmerie, au choix
- Preuves à fournir : photos sous plusieurs angles, vidéos horodatées, témoignages écrits
- Récépissé de plainte : document indispensable à transmettre à votre assurance
- Plainte directe : possible auprès du procureur de la République sans passer par un commissariat
- Médiation pénale : envisageable si les dommages restent légers et que l’auteur est identifié
Le récépissé de plainte est la pièce maîtresse de votre dossier. Sans lui, l’assureur peut refuser de traiter le sinistre faute de preuve officielle des faits. Conservez-le précieusement et joignez-en une copie à votre déclaration.
Les sanctions encourues par l’auteur des faits sont lourdes : jusqu’à 2 ans d’emprisonnement et 30 000 euros d’amende pour destruction ou dégradation volontaire d’un bien. Pour de simples graffitis, l’amende peut atteindre 3 750 euros.
Si l’auteur est identifié et que le conflit de voisinage s’envenime, mentionnez le contexte relationnel dans votre déposition. Le lien entre les deux parties renforce la crédibilité de l’intention malveillante et peut faciliter la médiation ou la condamnation.
Comprendre ce qu’est un acte de vandalisme
Le vandalisme est défini par le Code pénal comme la destruction ou dégradation volontaire du bien d’autrui. L’élément central est l’intention malveillante : sans elle, il ne s’agit pas juridiquement d’un vandalisme. Une rayure profonde faite avec une clé, des pneus crevés au couteau, une vitre brisée ou des tags entrent dans cette catégorie.
À l’inverse, un pneu crevé par un clou sur la route relève d’un accident, pas d’un vandalisme. L’usure naturelle ou un choc involontaire sont également exclus. Cette distinction est essentielle : elle conditionne la prise en charge par l’assurance et la qualification pénale des faits.
Les sanctions sont lourdes. La destruction ou dégradation d’un bien est punie de 2 ans d’emprisonnement et de 30 000 euros d’amende. Pour un simple graffiti, l’amende peut atteindre 3 750 euros. Le phénomène reste massif avec plus d’un million d’actes de vandalisme sur voitures chaque année en France, dont plus de 100 véhicules incendiés chaque jour.
Franchise, couverture et impact bonus-malus
La franchise vandalisme correspond au montant qui reste à votre charge après expertise. Son montant figure dans vos conditions particulières. Conséquence : si la réparation coûte moins cher que la franchise, mieux vaut parfois payer soi-même.
Bonne nouvelle, une dégradation subie n’est pas responsable. Le bonus-malus ne bouge donc pas, contrairement à un accident impliquant votre responsabilité. Seule condition : être bien couvert. La garantie vandalisme est incluse dans un contrat tous risques, mais absente au tiers sans option spécifique.
Le remboursement de la franchise n’intervient que si l’auteur est identifié et les démarches abouties (plainte, procédure). Côté exclusions, vérifiez vos conditions : les pneus et certaines pièces sont souvent écartés. Enfin, un incendie criminel relève de la garantie incendie, pas du vandalisme.
Stationnement stratégique et sécurisation de l’emplacement
La majorité des actes de vandalisme sont commis de nuit, dans des lieux peu éclairés et sans passage. Le choix de votre emplacement de stationnement devient donc votre première barrière de protection, avant même l’alarme ou la caméra.
- Garage fermé ou parking surveillé : la solution la plus dissuasive, avec accès contrôlé et éclairage permanent.
- Zones bien éclairées et fréquentées : un vandale agit rarement sous un lampadaire ou à proximité d’immeubles habités.
- Éviter les endroits isolés et sombres : impasses, fonds de parking, ruelles sans éclairage sont des cibles privilégiées.
- Stationner près d’autres véhicules : cela réduit l’accessibilité et augmente le risque d’être vu ou entendu.
- Vérifier la visibilité depuis l’extérieur : votre voiture doit rester visible depuis une fenêtre, un commerce ou un point de passage.
Pourquoi la configuration des lieux change tout
Un emplacement en angle, collé à un mur ou masqué par une haie offre un angle mort parfait pour rayer une carrosserie ou crever un pneu sans témoin. À l’inverse, une place orientée vers la rue, éclairée et proche d’un flux piéton, complique considérablement toute approche discrète.
Pensez aussi à votre trajet à pied entre la voiture et chez vous : s’il traverse une zone sombre ou un recoin sans visibilité, vous êtes repérable comme propriétaire du véhicule. Un itinéraire alternatif, même légèrement plus long, réduit ce risque d’identification.